Income Marketplace im Check: Konditionen, Kosten & Sicherheit 2026
 Note 3,2 von 5, Befriedigend
P2P-Plattform · EstlandPlatz 4 von 14Partnerlink vorhanden *
Daten geprüft am Quelle: Preisverzeichnis von Income Marketplace (öffnet neue Seite)Verantwortlich: Daniel Benz
Income Marketplace auf einen Blick
- Ø Rendite
- 13,8 %
- Rückkauf
- ja
- Lizenz
- Unreguliert
- seit
- 2021
Einordnung: Bewertung, Redaktion, Partnerschaft
- Objektive Bewertung
- Platz 4 von 14 im Kennzahlen-Vergleich, Note 3,2 (Befriedigend) aus offengelegten, gewichteten Kennzahlen.Methodik
- Redaktionelle Einordnung
- Income Marketplace hat mit dem variablen, nachrangigen Kreditgeber-Eigenanteil (Junior Share) einen strukturell durchdachten Sicherheitsmechanismus, der über das branchenübliche Buyback-Modell hinausgeht.
- Kommerzielle Beziehung
- Partnerlink vorhanden *Provisionen fließen nicht in die Note ein. Transparenz
Fazit: Für wen sich Income Marketplace eignet
Income Marketplace hat mit dem variablen, nachrangigen Kreditgeber-Eigenanteil (Junior Share) einen strukturell durchdachten Sicherheitsmechanismus, der über das branchenübliche Buyback-Modell hinausgeht.
Der wiederholt verschobene Sekundärmarkt zeigt aber, dass gute Struktur allein Umsetzungsprobleme nicht verhindert — vor einer Investition lohnt der direkte Blick auf den aktuellen Status offener Kreditgeber-Ausfälle.
Das spricht dafür
- Kreditgeber halten einen variablen, nachrangigen Eigenanteil (Junior Share) je Kredit, der laut Anbieter Verluste vor den Anlegern absorbiert und oberhalb der branchenüblichen 5-10 % liegen kann.
- Zusätzlicher, plattformfinanzierter Liquiditätspuffer soll kurzfristige Zahlungsverzögerungen einzelner Kreditgeber abfedern.
- Niedrige Mindestanlage von 10 €, keine Gebühren für Anleger.
Das spricht dagegen
- Bei Ausfall eines Kreditgebers greift dessen individueller Eigenanteil zuerst — reicht dieser Puffer nicht, tragen Anleger den Rest ohne weitere Absicherung; eine einheitliche, plattformweite Quote nennt der Anbieter nicht.
- Der seit 2022 wiederholt angekündigte Sekundärmarkt ist bis September 2026 weiterhin nicht live — eine Umsetzungslücke, die die Liquidität einschränkt.
- Vollständig unreguliert; die seit 2022 in Aussicht gestellte ECSP-Lizenz wurde bislang nicht erteilt.
Für wen sich das rechnet
- Strukturbewusst
- Für Anleger, die den variablen, nachrangigen Kreditgeber-Eigenanteil als echten Sicherheitsvorteil gegenüber klassischen Buyback-Modellen einordnen können.
- Nicht für
- Wer auf einen funktionierenden Sekundärmarkt für vorzeitigen Ausstieg angewiesen ist oder ungelöste Altfälle scheut.
- Vor einer Investition
- Beim Support nach dem aktuellen Stand offener Kreditgeber-Ausfälle fragen, da öffentliche Quellen dazu unterschiedliche Angaben nennen.
Position im Vergleichsfeld
| Kennzahl | Income Marketplace | Rang | Spanne im Feld |
|---|---|---|---|
| Ø Nettorendite p. a. | 13,8 % | Rang 6 von 14 | 6,0 % – 16,5 % |
| Mindestanlage | 10 € | Rang 3 von 14 | 1 € – 1000 € |
| Note | 3,2 | Rang 4 von 14 | 2,4 – 3,5 |
Kosten und Gebühren
Alle Positionen aus dem aktuellen Preis- und Leistungsverzeichnis des Anbieters. Nicht aufgeführte Leistungen sind kostenfrei.
| Position | Kosten |
|---|---|
| Einzahlung/Auszahlung | 0 € |
| Verwaltung | 0 € |
| Mindestanlage | 10 € |
Quelle: Offizielle Konditions- bzw. Gebührenangaben von Income Marketplace · geprüft am
Werbung: * Partnerlink — für dich ohne Mehrkosten, wir erhalten ggf. eine Vergütung.
Konditionen und Angebot
- Ø Rendite
- 13,8 %
- Mindestanlage
- 10 €
- Rückkaufgarantie
- ja
- Laufzeiten
- abhängig vom Kredit; Rückkauf ab 60 Tagen Verzug, Kreditgeber halten einen variablen, nachrangigen Eigenanteil (Skin in the Game) je Kredit, laut Anbieter oberhalb der branchenüblichen 5-10 %
- Kreditart
- Konsumkredite, Geschäftskredite
- Auto-Invest
- ja
- Regulierung
- Unreguliert — keine MiFID-II-, ECSP- oder Kreditgeber-Lizenz. Eine ECSP-Lizenz wird seit 2022 angekündigt, ist aber weiterhin nicht erteilt; keine gesetzliche Anlegerentschädigung
- Sekundärmarkt
- nein
- Steuer-Reporting
- Kein automatischer dt. Steuerabzug, keine ausländische Quellensteuer; jährlicher Steuerreport als PDF/CSV im Dashboard
- Bonus
- keine bekannt
Begriffe nachschlagen:RückkaufverpflichtungAnlegerentschädigungVerlustverrechnungstopf
Vertiefen:Rückkaufverpflichtung im DetailAusfallquoten lesen lernenP2P-Zinsen in der Anlage KAPMiFID II vs. ECSP-Regulierung
Wie sicher ist Income Marketplace?
Income Marketplace ist vollständig unreguliert; eine seit 2022 angekündigte ECSP-Lizenz wurde bislang nicht erteilt, es gilt keine gesetzliche Anlegerentschädigung. Der seit 2022 wiederholt versprochene Sekundärmarkt ist bis September 2026 nicht live gegangen.
- Regulierung
- Unreguliert — keine MiFID-II-, ECSP- oder Kreditgeber-Lizenz. Eine ECSP-Lizenz wird seit 2022 angekündigt, ist aber weiterhin nicht erteilt; keine gesetzliche Anlegerentschädigung
Keine dokumentierten Vorfälle in der ChronikWas die Anlegerentschädigung abdeckt
Erfahrungen mit Income Marketplace
Die Einschätzung stützt sich auf öffentliche Bewertungen und die Angaben der Plattform. Die Nutzerbewertung geht mit 7,6 von 10 Punkten in die Bewertung ein.
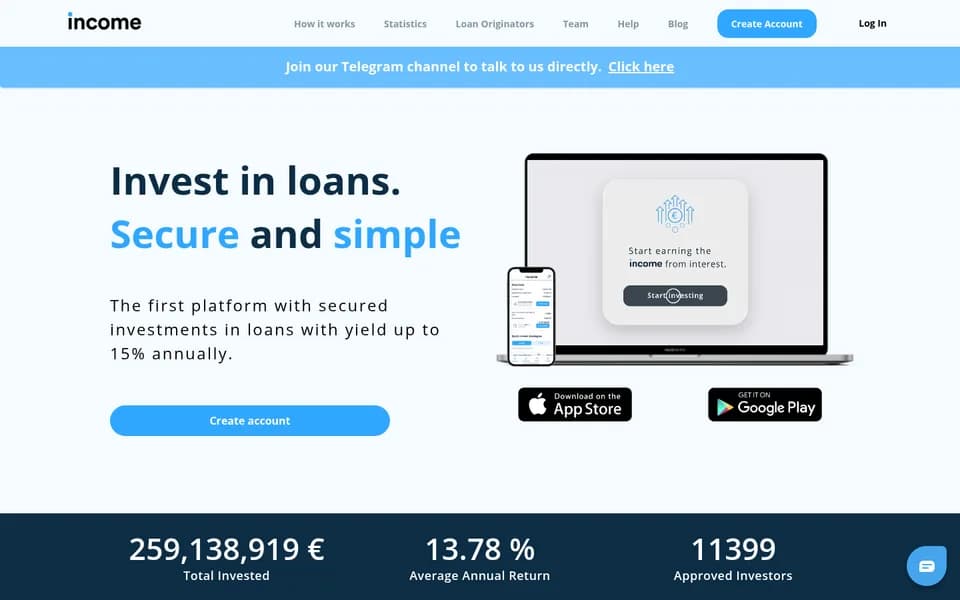
Income ist seit 2021 am Markt, mit 11.399 genehmigten Anlegern und 259,1 Mio. € kumuliert investiertem Volumen (Anbieterangaben, September 2026). Strukturell hat die Plattform den durchdachtesten Sicherheitsmechanismus im unregulierten Teil des Vergleichsfelds: Kreditgeber halten ein nachrangiges Eigenrisiko von 40 % — deutlich mehr als die branchenüblichen 5–10 % —, das Verluste vor den Anlegern absorbiert, ergänzt um einen plattformfinanzierten Liquiditätspuffer.
Die dokumentierte Umsetzungsbilanz relativiert das Konzept: Die seit 2022 angekündigte ECSP-Lizenz wurde bis heute nicht erteilt, der seit 2022 wiederholt versprochene Sekundärmarkt ist bis September 2026 nicht live gegangen. Gute Struktur auf dem Papier und gehaltene Zusagen sind zweierlei — wer investiert, sollte den aktuellen Stand offener Kreditgeber-Ausfälle direkt auf der Plattform prüfen, nicht nur die Mechanik bewundern.
Häufige Fragen zu Income Marketplace
Ist Income Marketplace sicher?
Income Marketplace ist Unreguliert — keine MiFID-II-, ECSP- oder Kreditgeber-Lizenz. Eine ECSP-Lizenz wird seit 2022 angekündigt, ist aber weiterhin nicht erteilt; keine gesetzliche Anlegerentschädigung. Die gesetzliche Einlagensicherung gilt aber nur für Bankguthaben bei einer Vollbank, nicht für P2P-Kredit-Investments — angelegtes Kapital trägt stets das Ausfallrisiko der Kreditnehmer und der Plattform.
Wie funktioniert die Besteuerung bei Income Marketplace?
Kein automatischer dt. Steuerabzug, keine ausländische Quellensteuer; jährlicher Steuerreport als PDF/CSV im Dashboard.
Was passiert bei Income Marketplace, wenn ein Kredit ausfällt?
Income Marketplace bietet eine Rückkaufverpflichtung: Der Kreditgeber verspricht, ausgefallene Kredite zurückzukaufen — das ist ein Versprechen des Kreditgebers selbst, keine Garantie eines unabhängigen Dritten. Laufzeit: abhängig vom Kredit; Rückkauf ab 60 Tagen Verzug, Kreditgeber halten einen variablen, nachrangigen Eigenanteil (Skin in the Game) je Kredit, laut Anbieter oberhalb der branchenüblichen 5-10 %.
Wie hoch ist die Mindestanlage bei Income Marketplace?
Die Mindestanlage bei Income Marketplace liegt bei 10 € pro Kredit bzw. Note.
Welche Erfahrungen gibt es mit Income Marketplace?
Die Aussagen hier stützen sich auf öffentliche Bewertungen (App-Stores, ersatzweise Trustpilot), die Angaben der Plattform selbst und dokumentierte Vorfälle. In der Bewertung geht die Nutzerbewertung mit 7,6 von 10 Punkten ein. Income Marketplace ist seit 2021 am Markt. Anlegerzahl: 11.478 genehmigte Anleger (Anbieterangabe). Volumen: 266,1 Mio. € kumuliert investiert (Anbieterangabe, September 2026). Regulierung: Unreguliert — keine MiFID-II-, ECSP- oder Kreditgeber-Lizenz. Eine ECSP-Lizenz wird seit 2022 angekündigt, ist aber weiterhin nicht erteilt; keine gesetzliche Anlegerentschädigung. In unserer Vorfälle-Chronik ist für Income Marketplace bislang kein datiertes, öffentlich belegtes Vorkommnis erfasst.
Alternativen zu Income Marketplace
Direktvergleich:Income Marketplace vs. LoanchIncome Marketplace vs. DebitumIncome Marketplace vs. NectaroAlle Alternativen
Weitere Vergleiche und Rechner
Werbung: * Partnerlink — für dich ohne Mehrkosten, wir erhalten ggf. eine Vergütung.
Daniel Benz · Betreiber und redaktionell verantwortlich
Daniel Benz betreibt Vermögen sparen und verantwortet Auswahl der Kriterien, Recherche und Freigabe jedes Textes und jeder Zahl auf dieser Seite.